Štai trys idėjos, kurios galėtų vėl sugrąžinti didžiausią Europos ekonomiką į vėžes.

Vokietijoje auga nusivylimas šalies ekonomine padėtimi. Stagnuojanti ekonomika sukėlė milžiniškų politinių problemų Berlyne, kur mokesčių pajamos nė iš tolo nepakankamos patenkinti nuolat augančius gerovės valstybės poreikius. Kaip ir daugelyje kitų Europos šalių, ekonominė stagnacija Vokietijoje taip pat nuosekliai skurdina jaunąją kartą.
Sausio 5 d. Deutsche Welle verslo žurnalistas Arthuras Sullivanas kėlė klausimą, ar 2026-ieji taps metais, kai Vokietija pagaliau išsivaduos iš ekonominio sąstingio:
Remiantis keliomis ekonominėmis prognozėmis, 2026 m. Vokietijos ekonomikos augimas bus lėtesnis ir silpnesnis, nei manyta anksčiau.
Taip. Viena iš tų prognozių yra mano. Dar rugpjūtį rašiau:
Kancleris Friedrichas Merzas pripažino, kad Vokietija nebegali išlaikyti ekspansyvios gerovės valstybės – tai fiskalinis pasidavimas ekonominei realybei, kurią netrukus gali būti priverstos pripažinti ir kitos šalys.
Tuomet taip pat išsamiai paaiškinau, kad Vokietijos gerovės valstybė sunaudoja beveik du trečdalius valstybės biudžeto ir tuo pačiu slopina ekonomikos augimą. Šis slopinimas veikia kaip uždaras grįžtamasis ryšys: kuo silpnesnis augimas, tuo lėčiau auga mokesčių pajamos. Rezultatas – nuolatiniai biudžeto deficitai, kurie ardo šalies ekonominę ateitį ir apsunkina tvarios valdžios formavimą.
Tai struktūrinės ekonominės ir politinės problemos, tiesiogiai kylančios iš ekonominės stagnacijos. Kaip pažymi Arthuras Sullivanas, ši padėtis greitu metu nesikeis:
Kadaise buvusi Europos ekonomikos galiūnė patiria užsitęsusį nuosmukį. Nuo 2022 m. pabaigos Vokietija gyvena recesijos sąlygomis, o 2025 m. prognozuojamas vos apie 0,1 % augimas. Nors daugelis ekonomistų tikisi spartesnio augimo 2026 m., viltys dėl greito atsigavimo blėsta dėl abejonių, susijusių su kanclerio Friedricho Merzo planuojamu investicijų šuoliu.
Per pirmuosius tris praėjusių metų ketvirčius Vokietijos ekonomika išaugo vos 0,1 %. Net ir bendro ekonominio vangumo Europoje kontekste tai reiškė, kad Vokietija užėmė tik 25 vietą iš 27 ES valstybių narių.
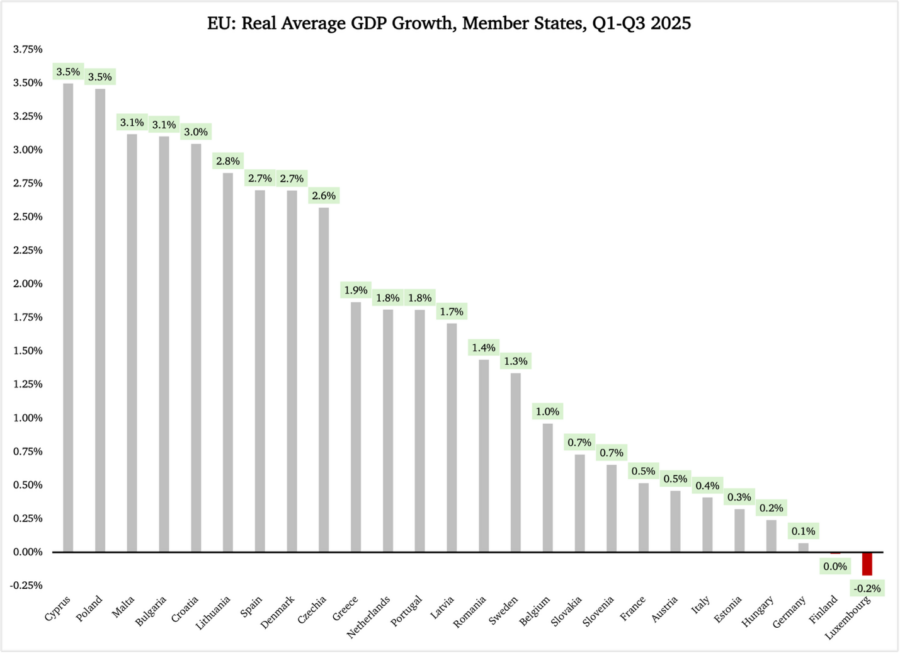 Šaltinis: Eurostat
Prognoziniai skaičiai, kuriuos cituoja Sullivanas, turėjo sukelti rimtą aliarmą Berlyno politiniuose sluoksniuose:
Prieš Kalėdas Vokietijos Bundesbank sumažino 2026 m. augimo prognozę iki 0,6 % (nuo 0,7 % birželį). Tuo pat metu 2027 m. prognozė padidinta iki 1,3 %, darant prielaidą, kad ekonominis aktyvumas ims spartėti nuo 2026 m. antrojo ketvirčio. Šios santūrios prognozės sutampa su kitomis analizėmis: ifo Institute neseniai sumažino 2026 m. augimo prognozę iki 0,8 %.
Atvirai kalbant, stebina, kaip menkai Vokietijos žiniasklaida ir politinis elitas reaguoja į šį ilgalaikį ekonominį nuosmukį. Jie negali teisintis nežinojimu: dar lapkritį German Council of Economic Experts (GCEE) paskelbė savo metinę ataskaitą, kuri piešia itin niūrų vaizdą:
Vokietijos ekonomika išlieka silpna. Nors tikėtina, kad 2025 m. augimas bus pirmasis nuo 2022 m., jis bus minimalus – vos 0,2 %. Silpnos privačios investicijos ir vangus eksportas stabdo bendrą augimą. 2026 m. BVP augimas, prognozuojamas 0,9 %, daugiausia bus nulemtas padidėjusių valstybės išlaidų ir kalendorinių veiksnių.
Kitaip tariant, vienintelė „viltis“, kad Vokietijos ekonomika apskritai rodys kokį nors augimą, yra valstybės išlaidų didinimas ir tai, kad kalendorius 2026 m. numatys daugiau darbo dienų nei 2025-aisiais.
Tai – atvirai kalbant – du itin prasti augimo šaltiniai. Be to, ši GCEE ataskaitos ištrauka atskleidžia dar vieną niūrią tiesą: verslo investicijos nebelaikomos augimo varikliu. Tai reiškia, kad kadaise galingas Vokietijos verslo sektorius nebeinvestuoja į šalies ekonominę ateitį.
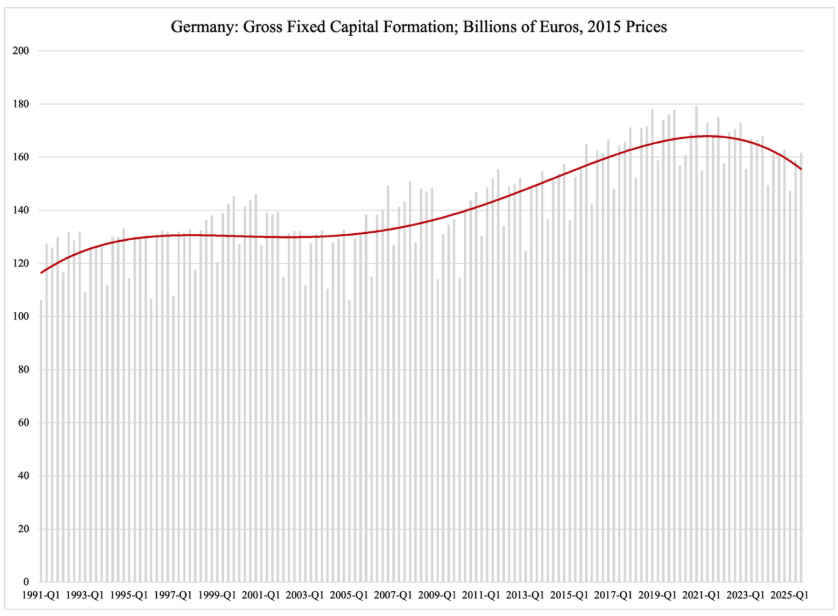 Šaltinis (pirminiai duomenys): Eurostat
Pastarųjų metų kapitalo formavimo nuosmukis rodo, kad Vokietijos įmonės palaipsniui mažina savo įsipareigojimą produktyviai veiklai šalies viduje. Nors jos vis dar investuoja į gamyklas, sandėlius, įrangą ir technologijas, reali investicijų apimtis jau yra 7,7 % mažesnė nei 2021 m. pabaigoje.
Jokios valstybės išlaidos negali pakeisti privataus kapitalo formavimo kaip ilgalaikio ekonomikos augimo pagrindo. Lygiai taip pat jokios pašalpos negali pakeisti privataus vartojimo kaip gerovės variklio: nuo 2021 m. pabaigos vartojimas, atsižvelgus į infliaciją, išaugo vos 1,1 %.
Net ir garsioji Vokietijos eksporto pramonė nebegali išgelbėti padėties: per pastaruosius ketverius metus eksportas realiai sumažėjo daugiau nei 6,5 %.
Tai – tikra makroekonominė nepaprastoji padėtis. Berlyno sprendimų priėmėjai privalo pabusti. Ir kai jie tai padarys, turėtų nedelsdami imtis trijų veiksmų:
Nedelsiant paskelbti oficialias „reglamentavimo paliaubas“ verslo sektoriui. Jokių naujų reguliavimų energetikoje, aplinkosaugoje, infrastruktūroje, darbo rinkoje ar kapitalo investicijose. Vėliau – „Trump stiliaus“ deregulavimo planas su specialiu komitetu, kuris sistemingai naikintų perteklinius reguliavimus.
Mokesčių reforma, skirta paskatoms verslumui ir investicijoms. Mokesčių naštą nuo 46,8 % BVP (2024 m.) sumažinti iki mažiau nei 43,5 % (2005 m. lygio). Tai santūri, bet efektyvi reforma, kuri sukurtų taupumo spaudimą viešajam sektoriui be destruktyvios austerity politikos.
Gerovės valstybės pertvarka. Vietoj perskirstymo logikos – pereiti prie modelio, panašaus į Vengrijos konservatyvią šeimos politiką: parama šeimoms nepriklausomai nuo pajamų, natūralios išlaidų ribos ir stipresnės paskatos darbui bei verslumui.
Atvirai kalbant, sunku patikėti, kad dabartinė partijų konfigūracija Bundestage pajėgi rimtai imtis šių reformų. Tačiau jei 2 paveiksle matomas nuosmukis tęsis dar ilgiau, Vokietijai paprasčiausiai nebeliks pramonės, į kurią būtų galima reinvestuoti.
Dr. Svenas R. Larsonas – ekonomistas, dirbęs ekspertų grupėse ir politinių kampanijų patarėju. Jis yra kelių akademinių straipsnių ir knygų autorius. Savo darbuose daugiausia dėmesio skiria gerovės valstybei, ekonominės stagnacijos priežastims ir reformoms, mažinančioms perteklinės valdžios neigiamą poveikį.
europeanconservative.com